
Cách doanh nghiệp tự rà soát trước khi cơ quan thuế kiểm tra không nên được hiểu là một đợt “dọn hồ sơ” hay chỉ kiểm tra lại hóa đơn, chứng từ. Doanh nghiệp cần rà soát toàn bộ hệ thống quản trị thuế, từ giao dịch thực tế, chính sách nội bộ, chứng từ, kế toán, kê khai thuế đến các nguồn dữ liệu có thể được đối chiếu.
Nhiều doanh nghiệp chỉ bắt đầu rà soát hồ sơ khi nhận được quyết định kiểm tra thuế. Nhưng khi quyết định kiểm tra đã được công bố, doanh nghiệp gần như không còn nhiều thời gian để sửa chữa những vấn đề mang tính hệ thống. Chủ động rà soát từ sớm giúp doanh nghiệp nhận diện điểm rủi ro, kiểm tra tính nhất quán của dữ liệu và chuẩn bị căn cứ giải trình tốt hơn.
Cách doanh nghiệp tự rà soát trước khi cơ quan thuế kiểm tra
Tóm tắt nhanh: Doanh nghiệp cần rà soát những gì trước khi cơ quan thuế kiểm tra?
|
1. Doanh nghiệp nên bắt đầu tự rà soát thuế từ đâu?
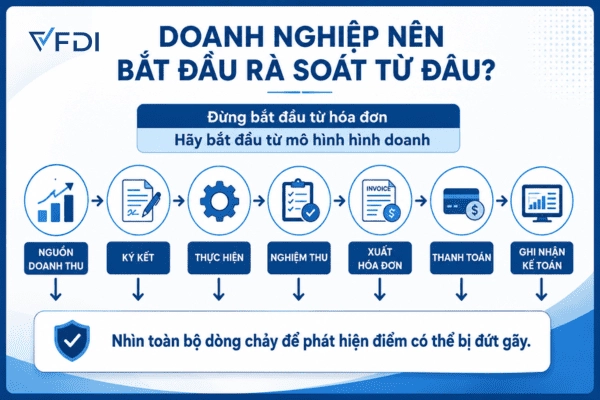
Doanh nghiệp không nên bắt đầu từ hóa đơn mà cần bắt đầu từ mô hình kinh doanh và cách giao dịch thực tế được hình thành.
Doanh nghiệp nên bắt đầu rà soát từ đâu
Sai lầm phổ biến khi tự rà soát là kế toán mở danh sách hóa đơn đầu vào, đầu ra rồi kiểm tra từng chứng từ.
Cách làm này cần thiết nhưng chưa đủ.
Rủi ro thuế không bắt đầu từ hóa đơn. Rủi ro bắt đầu từ cách doanh nghiệp tạo ra doanh thu, tổ chức giao dịch, sử dụng nhân sự, thanh toán chi phí và phân chia trách nhiệm giữa các bộ phận. Hóa đơn chỉ là một điểm thể hiện của toàn bộ quá trình đó.
Trước khi kiểm tra chứng từ, doanh nghiệp cần trả lời năm câu hỏi:
- Chi phí có phát sinh theo quy chế không?
- Hàng hóa hoặc dịch vụ được cung cấp theo quy trình nào?
- Thời điểm nào nghĩa vụ cung cấp hàng hóa, dịch vụ được hoàn thành?
- Ai có quyền xác nhận doanh thu, chi phí và công nợ?
- Dữ liệu nào có thể chứng minh giao dịch đã xảy ra?
Ví dụ: Một doanh nghiệp đào tạo không thể chỉ rà soát hóa đơn học phí. Doanh nghiệp phải đối chiếu danh sách học viên, hợp đồng hoặc phiếu đăng ký, chính sách học phí, thời gian khai giảng, lịch học, số tiền thu, tài khoản nhận tiền, trường hợp bảo lưu, chuyển lớp, hoàn học phí và thời điểm lập hóa đơn.
Do đó, bước đầu tiên nên là lập “bản đồ giao dịch” của doanh nghiệp.
Bản đồ này cần thể hiện các nguồn doanh thu chính, nhóm chi phí lớn, quy trình ký kết, thực hiện, nghiệm thu, xuất hóa đơn, thanh toán và ghi nhận kế toán.
Khi nhìn được toàn bộ dòng chảy, doanh nghiệp mới biết điểm nào có thể bị đứt gãy.
2. Doanh nghiệp nên rà soát thuế theo mức độ rủi ro như thế nào?
Không phải khoản mục nào cũng có mức độ rủi ro như nhau. Doanh nghiệp cần ưu tiên nguồn lực dựa trên mức độ trọng yếu, bản chất giao dịch và sự bất thường của dữ liệu.
Một hóa đơn văn phòng phẩm giá trị nhỏ không cần dành nguồn lực kiểm tra tương đương một hợp đồng tư vấn vài tỷ đồng hoặc khoản thuê ngoài thường xuyên từ cá nhân.
Một cuộc tự rà soát hiệu quả cần dựa trên ba yếu tố:
Mức độ trọng yếu về số tiền
Các khoản doanh thu, chi phí, tài sản hoặc công nợ có giá trị lớn cần được ưu tiên.
Một sai sót lặp lại ở giao dịch có giá trị cao có thể tạo ra ảnh hưởng đáng kể đến thuế GTGT, thuế TNDN và tiền chậm nộp.
Mức độ nhạy cảm về bản chất
Một số giao dịch có rủi ro cao hơn do khó chứng minh hoặc dễ phát sinh khác biệt giữa hình thức và thực tế, chẳng hạn:
- Chi phí tư vấn;
- Môi giới, hoa hồng;
- Thuê khoán cá nhân;
- Giao dịch liên kết;
- Thu hộ, chi hộ.
Các dữ liệu bất thường như doanh thu tăng nhưng lợi nhuận giảm, hàng tồn kho âm hoặc công nợ quá hạn cũng cần được lưu ý khi rà soát.
Mức độ bất thường của dữ liệu
Cơ quan thuế không chỉ nhìn vào từng chứng từ riêng lẻ. Dữ liệu có thể được phân tích theo xu hướng và mối quan hệ giữa các chỉ tiêu.
Một số biến động cần được giải thích như:
- Doanh thu tăng mạnh nhưng thuế GTGT đầu ra không tăng tương ứng;
- Chi phí thuê ngoài tăng nhanh trong khi số lượng lao động giảm.
Rà soát theo rủi ro giúp doanh nghiệp tập trung nguồn lực vào khu vực có khả năng phát sinh nghĩa vụ thuế lớn nhất, đồng thời phù hợp hơn với tư duy quản lý thuế dựa trên dữ liệu và phân tích rủi ro.
3. Vì sao doanh thu là khu vực cần kiểm tra đầu tiên?
Doanh thu thường là một trong những khu vực cần được ưu tiên khi doanh nghiệp tự rà soát trước kiểm tra thuế.
Thực tế tư vấn cho thấy nhiều doanh nghiệp dành phần lớn thời gian rà soát chi phí vì lo chi phí bị loại. Nhưng với cơ quan thuế, doanh thu thường là khu vực được quan tâm trước tiên.
Doanh nghiệp cần thực hiện 5 phép đối chiếu khi rà soát doanh thu:
- Đối chiếu doanh thu kế toán với hóa đơn đầu ra.
- Đối chiếu hóa đơn với hợp đồng và hồ sơ thực hiện.
- Đối chiếu doanh thu với dòng tiền.
- Đối chiếu doanh thu với dữ liệu vận hành, chẳng hạn số lượng hàng giao.
- Kiểm tra doanh thu chưa thực hiện và các khoản người mua trả trước.
Rà soát đúng không nhằm đẩy doanh thu sang kỳ có lợi hơn. Mục tiêu là xác định đúng bản chất và đúng thời điểm phát sinh doanh thu theo quy định.
4. Doanh nghiệp nên rà soát chi phí theo “chuỗi bằng chứng” như thế nào?
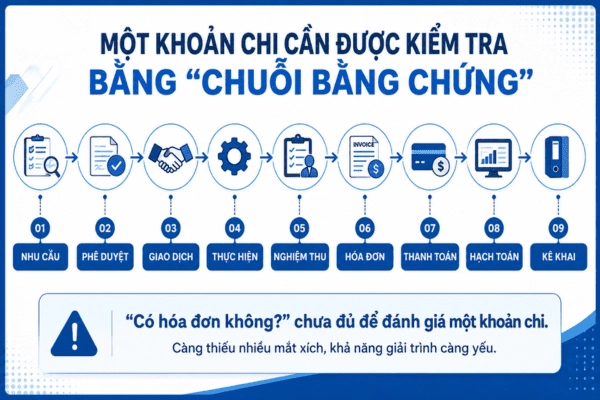
Một khoản chi không nên chỉ được đánh giá bằng câu hỏi “Có hóa đơn không?”. Khả năng giải trình còn phụ thuộc vào toàn bộ chuỗi bằng chứng của giao dịch.
Một khoản chi cần được kiểm tra bằng “chuỗi băng chứng”
Một khoản chi có khả năng được bảo vệ tốt cần hình thành chuỗi bằng chứng:
Nhu cầu → Phê duyệt → Giao dịch → Thực hiện → Nghiệm thu → Hóa đơn → Thanh toán → Hạch toán → Kê khai.
Thiếu một mắt xích chưa chắc khiến toàn bộ chi phí bị loại. Nhưng càng thiếu nhiều mắt xích, khả năng giải trình càng yếu.
Ví dụ về chi phí tư vấn Doanh nghiệp hạch toán 800 triệu đồng chi phí tư vấn chiến lược. Hồ sơ có hợp đồng, hóa đơn và chuyển khoản. Tuy nhiên, hợp đồng chỉ mô tả chung là “tư vấn quản trị”; không có đề cương công việc, báo cáo tư vấn, biên bản làm việc, sản phẩm bàn giao hoặc bằng chứng doanh nghiệp đã sử dụng kết quả tư vấn. Về hình thức, bộ hồ sơ có vẻ đầy đủ. Về bản chất, doanh nghiệp chưa chứng minh được mình đã nhận dịch vụ gì và dịch vụ đó liên quan thế nào đến hoạt động kinh doanh. Tư duy rà soát này cần được áp dụng cho các nhóm chi phí lớn như marketing, vận chuyển, môi giới, sửa chữa, thuê tài sản, thuê nhân công, công tác phí, hỗ trợ bán hàng và dịch vụ chuyên môn. Doanh nghiệp cũng cần kiểm tra tính nhất quán giữa mục đích chi và quy mô hoạt động. Một công ty có doanh thu nhỏ nhưng phát sinh chi phí tư vấn, tiếp khách hoặc thuê ngoài rất lớn sẽ cần hồ sơ giải trình có chiều sâu hơn. |
5. Hệ thống chứng từ cần được tổ chức như thế nào để thuận lợi khi giải trình?
Hồ sơ của một giao dịch không nên tồn tại dưới dạng những tài liệu rời rạc nằm ở nhiều phòng ban khác nhau.
Nhiều doanh nghiệp lưu chứng từ theo tư duy của từng bộ phận:
- Phòng kinh doanh giữ hợp đồng;
- Bộ phận vận hành giữ biên bản bàn giao;
- Kế toán giữ hóa đơn;
- Giám đốc trao đổi điều chỉnh giá qua tin nhắn;
- Nhân viên nghỉ việc mang theo một phần dữ liệu.
Đến khi cần giải trình, không ai biết bộ hồ sơ đầy đủ đang nằm ở đâu.
Mỗi giao dịch trọng yếu nên có một bộ hồ sơ thống nhất, được đánh mã và lưu theo cấu trúc.
Chẳng hạn, hồ sơ một hợp đồng cung cấp dịch vụ có thể gồm:
- Đề xuất hoặc căn cứ phát sinh nhu cầu;
- Báo giá và tài liệu lựa chọn nhà cung cấp;
- Hợp đồng và phụ lục;
- Kế hoạch hoặc nội dung thực hiện;
- Email, biên bản làm việc và tài liệu trao đổi quan trọng;
- Sản phẩm bàn giao;
- Biên bản nghiệm thu hoặc xác nhận hoàn thành;
- Hóa đơn;
- Hồ sơ thanh toán;
- Chứng từ kế toán và thông tin kê khai thuế.
Cách tổ chức này mang lại ba lợi ích:
- Người rà soát có thể nhìn toàn bộ vòng đời giao dịch;
- Doanh nghiệp phát hiện ngay mắt xích còn thiếu;
- Khi nhân sự thay đổi, tri thức về giao dịch không biến mất theo người phụ trách.
Một hệ thống chứng từ tốt không phải hệ thống có nhiều giấy tờ nhất. Đó là hệ thống mà mỗi tài liệu đều có vai trò chứng minh rõ ràng và tất cả tài liệu cùng kể một câu chuyện nhất quán.
6. Vì sao rà soát thuế phải đi cùng rà soát kế toán?
Rà soát thuế cần được thực hiện đồng thời với đối chiếu dữ liệu kế toán để phát hiện những chênh lệch cần giải thích.
Doanh nghiệp cần thiết lập ma trận đối chiếu giữa:
- Hóa đơn điện tử;
- Sổ chi tiết;
- Sổ cái;
- Báo cáo tài chính;
- Tờ khai thuế GTGT;
- Hồ sơ quyết toán thuế TNDN;
- Hồ sơ quyết toán thuế TNCN;
- Dữ liệu ngân hàng;
- Hồ sơ BHXH;
- Dữ liệu kho, bán hàng, nhân sự và vận hành.
Một số chênh lệch có thể hoàn toàn hợp lý.
Chẳng hạn, chi phí kế toán có thể không được trừ khi xác định thu nhập chịu thuế; doanh thu kế toán và doanh thu tính thuế có thể khác thời điểm; số lao động trên bảng lương và số người tham gia bảo hiểm cũng có thể khác trong một số trường hợp.
Mọi chênh lệch hợp lý cần có bảng đối chiếu và căn cứ giải thích để doanh nghiệp sẵn sàng giải trình khi cơ quan thuế yêu cầu.
Khi số lượng giao dịch lớn, sổ sách qua nhiều kỳ chưa được đối chiếu đầy đủ hoặc doanh nghiệp phát hiện chênh lệch giữa hóa đơn – sổ kế toán – báo cáo tài chính – hồ sơ thuế – dòng tiền, quá trình rà soát cần đi sâu vào nguyên nhân và hồ sơ giải trình của từng khoản mục. Trường hợp cần kiểm tra và xử lý lại toàn bộ số liệu, doanh nghiệp có thể tham khảo Dịch vụ hoàn thiện sổ sách và quyết toán thuế tại VFDI để chủ động nhận diện, xử lý các điểm còn tồn tại trước khi làm việc với cơ quan thuế. |
7. Doanh nghiệp cần rà soát thuế TNCN và hồ sơ lao động như thế nào?
Không nên chỉ tập trung vào thuế GTGT và thuế TNDN mà bỏ qua thuế TNCN cùng hồ sơ lao động.
Dữ liệu nhân sự ngày càng có khả năng được đối chiếu giữa hợp đồng lao động, bảng lương, tài khoản ngân hàng, tờ khai thuế, quyết toán thuế, thông tin người phụ thuộc và BHXH.
Doanh nghiệp cần phân loại đúng:
- Người lao động;
- Người thử việc;
- Cộng tác viên;
- Cá nhân nhận khoán;
- Chuyên gia;
- Người quản lý;
- Người nước ngoài.
Tên gọi hợp đồng không quyết định hoàn toàn nghĩa vụ thuế. Quan trọng hơn là bản chất làm việc, sự quản lý và phương thức trả thu nhập.
Doanh nghiệp cũng cần đối chiếu bảng tổng hợp thu nhập năm với hồ sơ quyết toán thuế TNCN để kịp thời phát hiện sai sót và thực hiện điều chỉnh trước khi cơ quan thuế kiểm tra.
8. Kiểm soát nội bộ ảnh hưởng thế nào đến chất lượng tuân thủ thuế?
Kiểm soát nội bộ tốt giúp doanh nghiệp ngăn chặn nhiều rủi ro thuế ngay tại nguồn, trước khi sai sót đi vào sổ sách và hồ sơ kê khai.
Kiểm soát nội bộ không cần bắt đầu bằng một bộ quy trình quá phức tạp.
Doanh nghiệp có thể bắt đầu từ ba nguyên tắc:
- Không chi tiền khi chưa xác định rõ mục đích, người phê duyệt và hồ sơ cần có.
- Không ghi nhận hoàn thành khi chưa có người chịu trách nhiệm xác nhận.
- Không để chênh lệch dữ liệu tồn tại qua kỳ mà không có giải trình.
Khi ba nguyên tắc này được thực hiện nghiêm túc, phần lớn rủi ro thuế có thể được ngăn chặn ngay tại nguồn.
9. Vì sao dữ liệu đang trở thành “hồ sơ thứ hai” của doanh nghiệp?
Ngoài chứng từ doanh nghiệp lưu giữ, dữ liệu từ nhiều nguồn khác nhau ngày càng đóng vai trò quan trọng khi đánh giá tính nhất quán của hồ sơ thuế.
Trước đây, khi kiểm tra thuế, trọng tâm thường là hồ sơ doanh nghiệp cung cấp.
Hiện nay, cơ quan quản lý có thể tiếp cận và đối chiếu nhiều nguồn dữ liệu hơn: hóa đơn điện tử, tờ khai, thông tin đăng ký thuế, dữ liệu thanh toán theo quy định, dữ liệu từ các tổ chức và cơ quan liên quan cùng những thông tin thu thập được trong quá trình quản lý thuế.
Khi tự rà soát, doanh nghiệp cần đặt mình vào vị trí của người phân tích dữ liệu:
- Tỷ lệ thuế phải nộp trên doanh thu có biến động không?
- Tỷ suất lợi nhuận có khác thường so với lịch sử hoạt động không?
- Có hóa đơn điều chỉnh hoặc thay thế bất thường không?
- Dòng tiền có phù hợp với quy mô doanh thu và công nợ không?
Doanh nghiệp cần chủ động lập hồ sơ giải thích cho những biến động lớn ngay khi phát sinh, thay vì chờ vài năm sau mới cố gắng xác định lại nguyên nhân.
10. Doanh nghiệp nên làm gì với kết quả sau khi tự rà soát thuế?
Mỗi phát hiện quan trọng sau rà soát cần được chuyển thành một hành động cải tiến có người phụ trách, thời hạn hoàn thành và tiêu chí kiểm tra kết quả.
Sai lầm lớn nhất sau một cuộc rà soát là doanh nghiệp khắc phục xong các hồ sơ cụ thể rồi đóng báo cáo lại.
Khi đó, doanh nghiệp mới xử lý quá khứ nhưng chưa bảo vệ được tương lai.
Chương trình khắc phục nên chia thành ba nhóm:
Nhóm xử lý ngay
Bao gồm những sai sót có thể ảnh hưởng trực tiếp đến nghĩa vụ thuế, báo cáo tài chính hoặc khả năng giải trình:
- Khai thiếu doanh thu;
- Kê khai sai;
- Hóa đơn sai;
- Chênh lệch công nợ lớn;
- Hồ sơ lao động không thống nhất;
- Giao dịch chưa phản ánh đúng bản chất.
Nhóm hoàn thiện trong ngắn hạn
Bao gồm:
- Chuẩn hóa biểu mẫu;
- Bổ sung quy chế;
- Sắp xếp lại hồ sơ;
- Phân định trách nhiệm;
- Thiết lập lịch đối chiếu giữa các bộ phận.
Nhóm cải tổ hệ thống
Bao gồm:
- Tích hợp phần mềm;
- Thay đổi cơ chế phân quyền;
- Thiết kế chỉ số cảnh báo;
- Xây dựng chức năng kiểm soát nội bộ;
- Đưa quản trị thuế vào quy trình phê duyệt quyết định kinh doanh.
Kết luận
Doanh nghiệp khỏe không phải là doanh nghiệp chưa từng bị kiểm tra.
Doanh nghiệp khỏe là doanh nghiệp có thể bình tĩnh khi được kiểm tra, bởi doanh nghiệp hiểu hoạt động của mình, kiểm soát được dữ liệu và có đủ bằng chứng để bảo vệ những gì đã kê khai.
Đó mới là cấp độ cao nhất của tự rà soát trước khi cơ quan thuế kiểm tra: không chỉ chuẩn bị cho một cuộc thanh tra, kiểm tra mà xây dựng một doanh nghiệp có khả năng tự bảo vệ mình bằng chính chất lượng của hệ thống quản trị.
Doanh nghiệp cần rà soát, hoàn thiện sổ sách trước khi quyết toán thuế? Nếu doanh nghiệp đang có sổ sách tồn đọng, số liệu kế toán và thuế chưa thống nhất, hồ sơ chứng từ chưa hoàn chỉnh hoặc cần rà soát trước khi cơ quan thuế kiểm tra, xử lý riêng từng chứng từ thường chưa đủ. Doanh nghiệp cần rà soát xuyên suốt nghiệp vụ – chứng từ – hạch toán – kê khai – báo cáo – dữ liệu đối chiếu để xác định nguyên nhân và những điểm cần hoàn thiện. Doanh nghiệp có thể tham khảo Dịch vụ hoàn thiện sổ sách và quyết toán thuế tại VFDI để được hỗ trợ rà soát, hoàn thiện số liệu và chủ động hơn trước kỳ quyết toán hoặc quá trình làm việc với cơ quan thuế. VFDI - CHUYÊN MÔN VỮNG VÀNG - ĐỒNG HÀNH PHÁT TRIỂN |


Hãy để lại bình luận của bạn tại đây!